
このホームページは「ジャンル別目次」と「作成日順目次」で検索できます。最近の作品につきましては、「作成日順目次」をクリックしてご覧ください。
1997年8月に次男の徹が開設してくれ、2007年8月にノーブルウエブ社に依頼して全面改訂したものです。17歳の時の作品が一番下に入れてあります。ジャンル別最下段に「両親と妹たちのページ」も作りました。
2018年2月に、自分史「国際金融人・岡部陽二の軌跡~好奇心に生きる」を上梓しました。アマゾンのKindle版の電子書籍も刊行、このホームページにも全文をアップしました。ジャンル別では左欄の一番上に「目次」順に33編に別けて入れてあります。
銀行勤務36年のうち、13年半を英国ロンドンで過ごしました。時あたかも、金融ビッグ・バンと民営化を柱とするサッチャー改革やベルリンの壁崩壊に始まる東西冷戦の終結、EU統合の進展を背景とした政治経済の転換期でした。そのような時期に、ロンドンに駐在して欧州のみならず、中東からアフリカまでをカバーして、国際金融の真髄を垣間見ることもでき、得がたい経験を積むことができました。
銀行退職後に、思いがけずフルタイムの大学・大学院教授として医療経営論などを担当、これまでの経験とはまったく分野の異なる医療経済・経営の教育・研究を手掛けることになりましたのは、私にとっては人生を二倍に生きることが出来たような幸せでした。
自分史には、生い立ちに遡って、記憶に残っている主な出来事を網羅した積りですが、読み返して見るとまだまだ書き足らないところもあり、これから補足して参ります。
自分史にひらく一輪梅の花 陽二
2018年2月吉日
略歴

1997年12月20日付けで広島国際大学教授就任資格審査のために文部科学省へ提出した書類のPDFファイルを添付します。
新設大学の教授については、文部科学省が大学に代わって資格審査を行なうことなっており、そのために提出を求められたものです。
医療経済や医療経営についての経験や知見はまったくなく、教育の素養も持ち合わせていなかったにもかかわらず、この提出書類に対して一点の疑義も指摘されることなく、資格審査にパスしたのは驚きです。

2026年10月02日
自社株買いは真の株主還元たり得るか
上場企業の「配当増」と「自社株買い」といった株主還元の動きが加速している。利益を株主に還元しようという姿勢は株主還元指標、つまり(配当金+自社株買いの総額)÷純利益で表わされるが、この指標は個人投資家が「割安株」を選ぼうというとき頼りにすることも多い。企業が自社株買いなど積極的な還元策を打ち出したかどうかは、いつまでも不人気な「万年割安株」にとどまるか、経営陣が本気で株価を押し上げて「お宝銘柄」に化けるかを見極める重要な試金石となるからである。
増配については歓迎一色で議論の余地はあまりないので、「自社株買い」に絞って、株主還元の有効性を考えてみたい。
上場企業の株主還元姿勢は急速に積極化
2015年コーポレートガバナンス・コードの策定に始まり、東証による「資本コストや株価を意識した経営」へ向けての要請の効果もあって、上場企業の株主還元の機運が高まっている。
野村証券の予測では、2026年度の全上場企業の配当総額は29.7兆円と前年度比13%増加、自社株買いも20.0兆円と前年比6.1%の増加となり、総還元率の平均は65.8%に達する見込みである。(図表1)
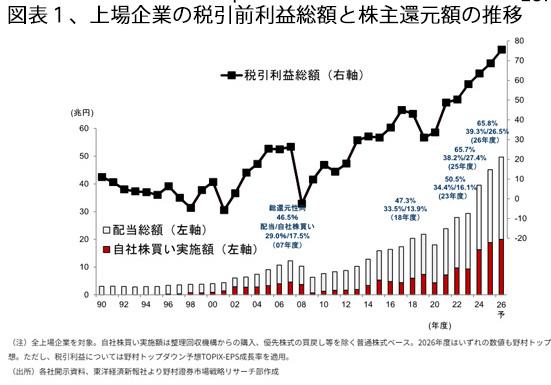
なかでも自社株買いは2024年に急増し、2026年には総株主還元の4割を占めるに至っている。
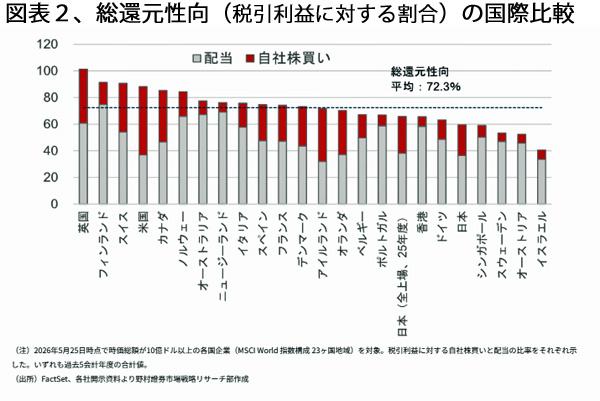
しかしながら、総還元性向を国際比較で見ると、国際平均の72.3%(うち配当:50.9%、自社株買い:21.4%)には及ばず、総額としてはさらに伸びる余地が残されている。(図表2)
構成比率を見ると、自社株買いの比率は米国が極端に高く、英国が続いているが、英国以外の欧州諸国は総じて低い。日本の還元水準そのものはまだ国際平均を下回っているものの、増加ペースの急激さゆえに、自社株買いの比率が極端に高い米国企業に近づきつある現状は、問題含みとも思われる。
急増する自社株買いは「真に企業価値を高めるのか」
目先の株価を気にするあまり、行き過ぎた株式還元に走る企業が目立つなかで、巨額の自社株買いを実施しても株価がまったく反応しないケースも多くみられる。「自社株を買う余分な資金があるなら、将来の事業投資に回した方が、長期的に見れば株価が上がる。」経済産業省が主宰する有識者会議が最近まとめた報告書は、こうした真っ当な指摘を行なっている。
この報告書はさらに踏み込み、自社株買いは企業価値の向上に一定の役割は果たすものの、短期的な値上がり利益を追求する「モノ言う株主(アクティビスト)」の要求に屈する形で自社株買いを優先しているケースもあると警鐘を鳴らした。彼らは自社株買いで株価が跳ねた直後に売り抜ける傾向があり、持続的な成長を実現するためには、必ずしも株主還元を優先すべきではないとまで提言している。
これを実証すべく2024〜2026年の具体的事例を見ると、自社株買いは「真に企業価値を高めたケース」と「むしろ深刻な懸念を生んだケース」にはっきり分かれる。 とりわけ、買い入れた自社株の消却の有無、取得価格の妥当性、還元後の財務余力、そして目的の透明性が評価を二分している。
企業価値を高めた最近の好例(市場評価が明確にプラス)としては、オリックス、 京浜急行電鉄、キッセイ薬品工業、ニチアス(いずれも2026年5月発表)などが挙げられる。メガバンクや海運会社を好例とする見方もあるが、これらの業種は業務環境が急好転しており、自社株買いはその豊かなキャッシュフローの結果生じたものと見る方が妥当ではなかろうか。
他方、企業価値に重大な懸念が生じたとして市場の専門家が問題視した最たる事例が、 キオクシアである。同社は2024年12月の上場からわずか1年半後の2026年7月末に、8000億円(発行済の5.5%)という巨大な自社株買いを発表した。しかし、PBR約10.6倍と極めて割高な水準での買い戻しであり、貴重な資本を流出させる「価値毀損の悪手」であるとの批判が殺到した。8000億円を使っても実際に買えるのは約3.14%分に過ぎず、 資本効率改善より資本流出の懸念の方が大きい。
さらに深刻なのは、同日に株価連動型報酬(PSU)の導入を決定していた点である。自社株買いは発行済株式数を減らすため、利益が変わらなくとも「1株あたり利益(EPS)」などを自動的に押し上げる。つまり、将来への成長投資を削ってでも、経営陣のインセンティブ釣り上げようとする「利益相反」の疑いがもたれたのである。企業価値向上どころか、ガバナンス不全の病理を露呈した事例である。
もう一つの悪例としては、トヨタ自動車が2024年7月に発表した約8000億円規模の自社株買い(TOB)がある。これは損保会社などの政策保有株売却に対応するための需給対策(売り圧力の吸収)としては合理的であったものの、実際には「株価の下支え目的」が強く印象づけられてしまい、企業価値向上のメッセージとして市場に響くことはなかった。
問題は低収益企業の自社株買い
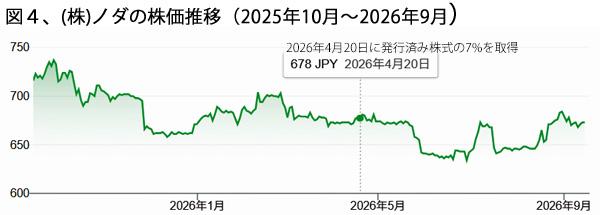
PBR1倍割れの低成長企業が自社株買いを行なったにもかかわらず、「株価は上がらず、かえってPBRも下がってしまった」典型例としては、ノダ(スタンダード市場上場の住宅建材メーカー)がある。同社は2026年4月に発行済株式の約7%という大型自社株買いを実施したが、その後も株価は低迷し、PBRは0.31倍と極めて低い水準で推移している。
このように株価が下落している局面で自社株買いを行えば、PBRはさらに低下する事態は十分に起こり得る。ノダは本業の稼ぐ力を示すROEがマイナス圏に沈んでおり、そのような状態での自社株買いが「資本効率改善」に繋がるとのメッセージは、市場に全く届かなかったのである。(図表3)
㈱ノダのようにROEがマイナスというのは特殊な例だとしても、通常、自社株買いによって自己資本を圧縮すれば、BPS(1株当たり純資産)やEPS(1株当たり利益)、ROEは計算上、自動的に改善する。
アナリスト会社・大手町プレップの設例でも、100億円の自社株買いによりPBRが0.80倍から1.00倍へ上昇するケースが示されている。だが、これはあくまで「市場の評価(PER)が変わらない)」という仮定の上に成り立つ理論であり、実際には株価の一時的な上昇にとどまり、必ずしも実質的な財務体質の改善にはならない。
このように、安易な自社株買いで"見かけ上の"PBR1倍割れを解消することは、数値上は可能である。しかし、市場はそれを"ごまかし"と見抜く。評価は持続せず、逆効果になるだろう。
「ハリボテ高株価」企業を見抜くには
東証の統計では、PBR1倍割れ銘柄数の割合は、改革要請直後の2023年春にはプライム市場の約50%、スタンダード市場の約60%(上場企業約3,300社のうち約1,800社)に及んでいた。ところが、足元の2026年現在では、両市場ともに約20%程度まで低下し、2018年以来の低水準となっている。
しかし、この改善ぶりを諸手を挙げて歓迎してよいものか。安易な自社株買いでPBRの表面数値をごまかしている企業が急増しただけで、現状は「ハリボテ高株価」に過ぎないとの厳しい解説も市場に溢れている。
こうした「ごまかし企業」のリストはネット上に見当たらず、名指し批判は日本の市場慣行として避けられている。四季報を丹念に分析すれば、事後的には「ハリボテ高株価企業」を洗い出すことは不可能ではないものの、自社株買いの背景には経営者の保身に加え、アクティビストの短期利ザヤ稼ぎが絡んだ複雑な構造的要因もあり、公開情報から個人投資家が個別株の真価を見抜くのはきわめて難しい。
企業にとっても本丸は「資本コスト経営の実装」であり、投資家が求めているのは資本コストを上回る収益性(ROE)の実現にほかならない。「PBR1倍割れ」の銘柄数が表面的に減少しても、それが意味のない見せかけと市場に見透かされては、東証の改革要請も空虚に響くだけである。
実際、東証は10月1日に上場維持基準を満たさない企業10社を一気に上場廃止とした。月末には新生TOPIX(東証株価指数)への移行に伴い、指数採用銘柄数を1,600社強から1,000社以下へと一気に絞り込む。しかしながら、この大いなる淘汰を生き残った1,000社であっても、その中から「お化粧」に頼らない真の成長企業を探し出すことは、なかなか至難の業であろう。
(日本個人投資家協会監事 岡部陽二)
(2026年10月2日刊行、日本個人投資家協会機関誌|ジャイコミ)2026年10月号「投資の羅針盤」所収)

