
インフレが高進し、金利上昇が進むなか、現金や預金など個人保有の金融資産の実質価値が目減りするスピードが加速している。こうした時代のうねりの中で、日本の企業年金制度が転機を迎えている。
長年のデフレ下で猛威を振るった「元本確保型」や従来の「確定給付型(DB)」のままでは、働く人々の老後資産の実質価値を守りきれなくなってきた。公的年金の給付水準も先細りしている。
そもそも世界を見渡せば、企業が運用リスクをすべて背負う「確定給付型(DB)」から、個人が運用リスクと成果を直接担う「確定拠出型(DC)」への移行は、もはやグローバルスタンダード(世界的潮流)」である。たとえば、米国では1980年代から「401K」(DCの一種)が普及し、個人の資産形成の中核となった。英国においては2012年から企業型DCへの自動加入(オプトアウト方式)を法制化し、私的年金の爆発的普及に成功した。世界屈指の年金大国オランダも、2023年7月の年金改革法により、2028年までに既存のDB制度を全廃して完全なDC制度へ全面移行することを決定している。
こうしたなかで2025年、日本の企業年金のなかでも私的年金に分類される確定拠出型(DC)の加入者数が、公的年金に分類される確定給付型(DB)をついに上回った。しかしこの増加も大企業が中心であり、現在の普及状況では全勤労者の老後を守るには到底及ばない。
したがって、企業型DCへの加入を全勤労者に実質義務化する法整備が急務である。本稿ではこの企業型DCの法制化について深堀りしたい。
米国と比べると年金資産総額はなぜこれほど貧弱なのか
日本の年金資産の運用残高を米国と比べると、総額では米国が日本の13倍、国民一人当たりでは4.7倍と大きな差がある。(図表1)
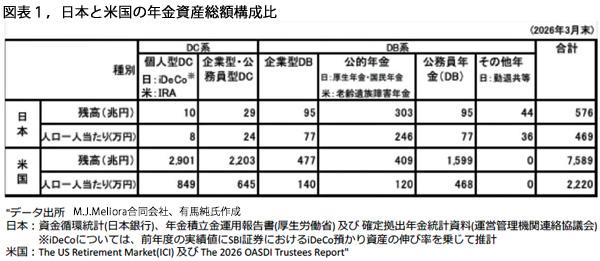
これを中身に踏み込んで分析すると、日本の構造的欠陥が鮮明になる。
給付額があらかじめ決まっている「DB(確定給付型)」の区分では、日本の場合、年金の積立金を運用するGPIFの資産(303兆円)が計上されているため、一人当たり残高でも米国の2倍以上となっており、一見、日本の年金原資は潤沢に思われる。しかしGPIFの303兆円はあくまで制度全体の維持や救済に充てられる『国の共通準備金』に過ぎず、普通世帯の老後に還元される保障はない。少子高齢化が進む中、制度の穴埋めに消費されていく危うさを孕んでいる。
さらに危ういのは、国のマクロ経済環境に左右されない『自分名義の個人の資産』である私的年金(DC系)」が、日本は圧倒的に乏しいことである。個人の口座で直接保有・運用できるDC資産は、個人型DC(iDeCo等)で米国の一人当たり849万円に対し日本は8万円と100分の1、企業型DCでも米国の645万円に対し日本は24万円と米国の27分の1と、極端に低いのである。
世界52か国中39位、日本の年金システムの国際評価は低い
複雑な年金システムの優劣を国際比較するのは、きわめて困難な作業となるが、米コンサルティング大手のマーサー社(Mercer)が主要国の年金システムの良否を客観的にランク付けして2009年から公表している。対象国数は当初12か国であったが、順次拡大し現在は52か国となっている。(図表2)
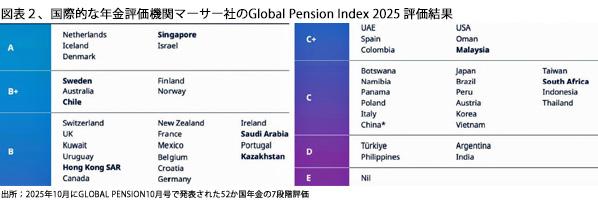
このマーサー社の年金システムランキング(52か国対象)において、日本は総合39位(C評価)と極めて低い位置に甘んじている。
同社の調査手法は以下の通りである。
まず、対象国の年金制度の「十分性(Adequacy)」、「持続性(Sustainability)」、「健全性(Integrity)」について100点満点で評点が付けられる。この3項目の評価値を40%、35%、25%の割合で加重して指数化したものが「総合指数」となる。
検証項目は多く、老後の公的・私的所得保障制度に対して40以上の項目から成る実績評価が行なわれる。公的年金制度だけではなく、企業年金制度や個人貯蓄までを含めた老後所得にかかる保障制度全般を評価対象としている。
〇「十分性」: 公的年金が老後の生活に十分なだけ支払われているか、老後のための貯蓄は充分になされているか。中所得者層の所得代替率も勘案される。
〇「持続性」: 平均寿命と年金支給開始年齢の関係が合理的であるか、公的年金について国家の財政破綻のリスクがなく持続可能な制度であるか。
〇「健全性」: 年金制度の「見直し機能」や「透明性」が担保されているかどうか。また、私的年金制度の浸透度も評価される。年金制度のガバナンスや政府と国民の間のコミュニケーションの良否も評価対象となっている。
マーサー総合指数での上位のA、B⁺評価国は北欧とオーストラリア、シンガポールなどが並び、Bランクには主要な欧州諸国とサウジアラビアなどが入っている。日本は39位でC評価と低レベルであるが、米国も30位でC⁺評価、両国ともに評価が低い。
米国の年金資産残高は大きいものの、公的年金の規模が小さく、DCについても富裕層に偏在しており、格差拡大を招いている事実が評価を落としている。
一方、日本のランクが低い最大の理由は「持続性」への懸念である。持続性の評価は財政危機に瀕している国を除くと実質最下位である。この低評価は、平均寿命の急伸により平均支給期間(支給開始年齢と平均寿命の差)が長くなっている影響も大きい。高齢化の先端を走りながら、年金支給開始年齢は欧州先進諸国よりも早い点も問題視されており、年金支給開始年齢の引上げが急務である。
また、 「十分性」の低評価は、「所得代替率」(現役世代の年収に対する年金額の割合)が低いことが主因である。「健全性」の面でも他国に大きく後れをとっているのは、まさに私的年金の貧弱さにある。企業型、個人型ともに、主要国に比して格段に劣っているのが現状である。
日本の企業型DCは中途半端で劣悪、実質的な「加入義務化」が必須
少子高齢化の急進展に加え、年金制度の構造的危機(公的年金の給付不足)と企業側の財務・人事の構造変化が同時に進行している。日本の年金改革においては、過度な負担に耐えかねるDBに代わり、企業型DC(確定拠出型)への加入を全勤労者に実質的に義務化するしかない。
政府もこの方向に向けての改革の必要性を認識はしている。2026年の大幅制度改正を通じ、「DCを使わない企業は従業員の老後資産形成で明確に不利になる」ように改めたのはその証左であり、状況は多少改善している。
改正の主なポイントは、①マッチング拠出の制限撤廃(従業員が事業主掛金を超えて拠出可能)、②拠出限度額の月額6.2万円への大幅引き上げ、③簡易型DCの統合で中小企業の導入ハードルを低下(DCを導入していない企業は、従業員が税制優遇を最大限活用できない構造を作る)などである。しかしながら、この程度の拡充ではあまりにも生ぬるい。
企業型DCの問題点を2点に絞って挙げると、
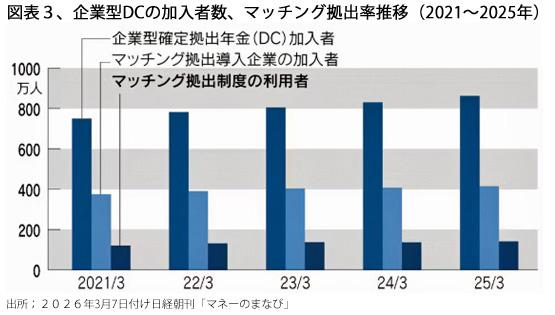
① 加入率の低さ:企業型DCへの加入者数は893万人(2026年3月末)で、緩慢な増加基調にはあるものの、全企業勤労者数約3,600万人の25%に過ぎない。
② マッチング拠出の不発:企業だけの拠出ではなく、従業員も掛け金を拠出するマッチング拠出を制度化している企業は全体の約半数に過ぎず、実際の利用者数も141万人と、加入者の利用率の実態は約2割にとどまる(図表3)。いくらマッチング拠出の限度額を撤廃したところで、肝心の導入・利用率がこれほど低ければ、老後資産形成の決定打にはなり得ない。
私的年金の実質義務化で自助努力を促進した英国に学ぼう
2000年代に入って英国のブレア政権は、高齢化に対応するための諸々の施策を矢継ぎ早に打ち出したが、中でもっとも画期的な抜本改革であったのが2007年の私的年金の企業型DC改革であった。この英国の私的年金制度には学ぶべきところが多い。
英国の社会福祉制度は、1942年の「ベヴァリッジ報告書」を基礎とし、「揺りかごから墓場まで」一生を通した福祉政策の徹底した福祉先進国を目指してきた。医療をすべて無料化し、失業手当や子供手当を政府が手厚く支給し、年金についても国が公的年金で全面的に面倒を看る政策に徹してきた。
2007年のブレア改革は、この公的年金依存から脱却して、政府が税制面などで積極支援する私的年金を強化することに重点が置かれた。まさに、サッチャー路線を継承した公助から自助への180度転換であった。
改革のポイントは、私的年金への加入を勤労者に半ば強制する仕組み「自動加入(Auto-Enrolment)」にあった。英企業は確定拠出年金(DC)の仕組みを作り、2012年から全社員に加入の機会を与える義務が負わされた。
保険料は給与の8%で、労使で出し合う。勤労者の負担分は5%、そのうち1%は免税分として政府が拠出する(企業負担分は3%)。勤労者は、事後にオプトアウトと称する脱退の自由を持っているものの、脱退すれば企業と政府が負担する4%分を失うので、脱退者はきわめて少ない。
企業年金を半ば強制するのは、十分な額ではない公的年金を「政府がルールを主導する私的年金」の仕組みで補うためである。この仕組みでは、①国家雇用貯蓄信託(NEST; National Employment Savings Trust )と呼ばれる政府主導の低コストファンドが運用を受託し、②運用方針は加入者が決めるのが原則ではあるが、運用の意思決定を行わなかった加入者については、資産運用方式を制度提供者が予め決めておく「デフォルト運用」方式が採用された。
このような私的年金増強策をとってきた結果、英国は先進主要国(OECD加盟国)の私的年金資産総額の10%を占めている。人口比では5%に過ぎないので、一人当たりではOECD平均の2倍である。人口一人当たり残高ではオーストラリアに若干及ばないものの、401Kで知られる私的年金を1980年に創設した米国に次ぐ私的年金資産大国となっている。
逆に人口比で10%を占める日本の私的年金残高比率は5%に過ぎず、人口比ではOECD平均の1/2と劣後している。
資産運用会社も制度設計に積極参加を
私的年金(DC)の実質的な義務化は、基本的には政府が立案すべき政策課題であるが、資産運用会社も導入企業・従業員双方に喜んで受け入れられる私的年金に適したファンド商品を積極的に開発して提供し、DCの市場拡大に努力すべきである。
ところが、ダイヤモンド・オンラインによれば、歪んだ実態が浮き彫りになっている。つみたてNISAなど一般の投資信託の手数料(信託報酬)が0.05%台にまで下がっている中、企業型DCのラインアップには0.7~0.8%という高コストなインデックス投信が平然と残されている、というのである。
さらに、本年1月10日付けの日経紙は「最近は投資信託の競争が激化して信託報酬は低下しているが、その方向とは逆に、企業型確定拠出年金においてはむしろ手数料の高い商品が増えている傾向がある」と断じている。
これは一体どういうことであろうか。最大の理由は、年金の運用管理機関と企業の担当者の癒着関係にある。企業が選定している運営管理機関は、そのほとんどが企業の取引金融機関自体かその傘下にある。多くの企業は、取引先金融機関を運営管理機関に選定しているのが実態であり、企業の担当者の金融リテラシー不足や従業員の無関心とも相まって、金融機関の思惑で同じグループや親密な資産運用会社にDCの運用が丸投げされている。これが日経紙の指摘する不条理の根因となっている。
金融庁はこのような実態を「見える化」して、年金業界全体を巻き込んで、DC義務化に向けての動きを加速していただきたい。
(日本個人投資家協会・監事 岡部陽二)
(2026年11月2日刊行、日本個人投資家協会機関誌「ジャイコミ」2026年11月号「投資の羅針盤」所収)

